As despesas com produtos de grande consumo (PGC-FLS) registam um aumento de 1,4 % nas cadeias de retalho generalistas. As cadeias Les Mousquetaires e Coopérative U registam os maiores aumentos, enquanto a Auchan Retail e o Carrefour registam uma descida.
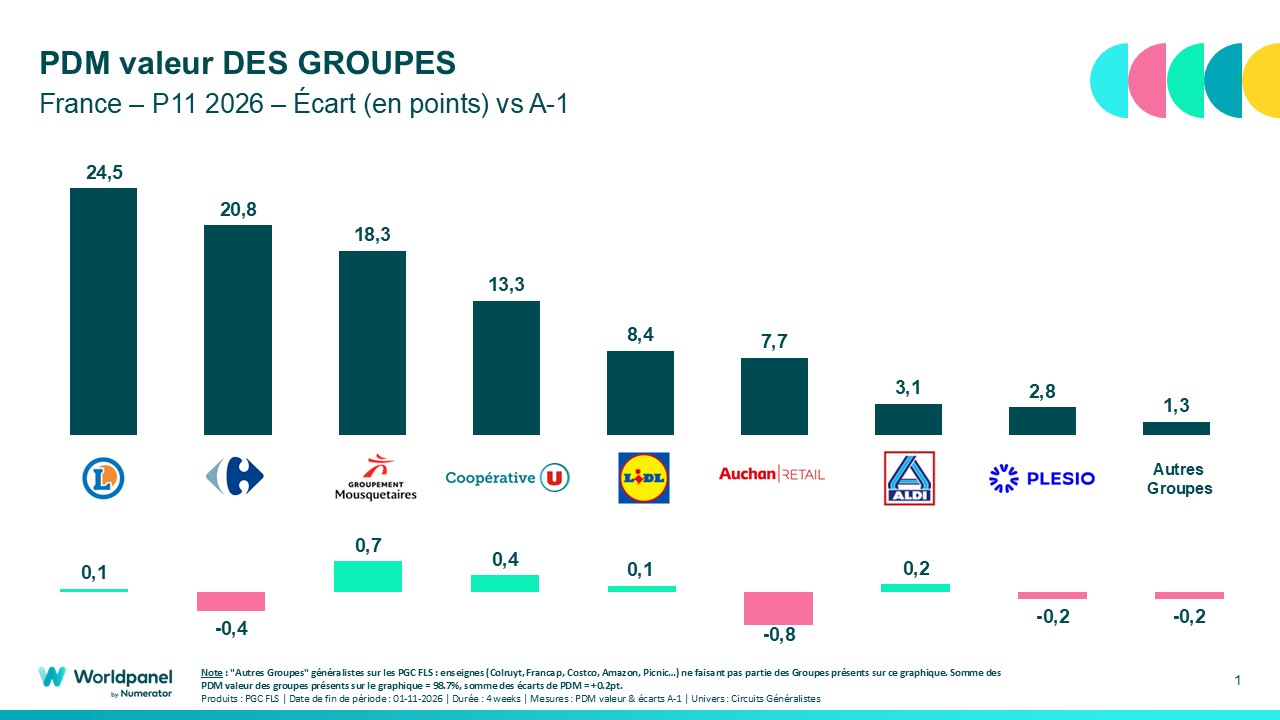
A Les Mousquetaires confirma a sua dinâmica no mercado francês de produtos de grande consumo e produtos frescos de autoatendimento (PGC-FLS). Nas quatro semanas entre 5 de outubro e 1 de novembro de 2026, o grupo ganhou 0,7 pontos de quota de mercado em valor, atingindo os 18,3 %. Regista assim o maior crescimento entre os grupos de distribuição pelo segundo período consecutivo, impulsionado nomeadamente pela integração dos primeiros supermercados Auchan.
De acordo com os dados mais recentes do Référenseigne Flash da Worldpanel by Numerator, as despesas das famílias em produtos de grande consumo (PGC-FLS) registaram um aumento de 1,4 % nos circuitos de retalho generalistas. Este crescimento deve-se principalmente a um aumento do tráfego de 4,5 %, enquanto o valor médio das compras continua sob pressão, com uma descida de 0,95 €.
Os canais de vendas online e de proximidade continuam a registar um rápido crescimento. Por seu lado, o canal EDMP (marcas próprias) beneficia da boa dinâmica da Lidl e da Aldi.
O que é importante reter
- +1,4 %: o aumento das despesas com produtos de grande consumo (PGC-FLS) nos circuitos de retalho generalistas, impulsionado por um aumento do tráfego de 4,5 %.
- 18,3 %: a quota de mercado dos Mousquetaires, que registou um aumento de 0,7 pontos, nomeadamente graças à integração dos primeiros supermercados Auchan.
- 13,3 %: a quota de mercado da Cooperativa U, que registou um aumento de 0,4 pontos e conquistou mais 342 000 clientes.
- 24,5 %: a quota de mercado da E.Leclerc, que mantém a primeira posição, com um aumento de 0,1 pontos.
- +0,2 pontos para a Aldi e +0,1 pontos para a Lidl: ambas as cadeias continuam a ganhar terreno graças à conquista de novos clientes.
- –0,4 pontos para o Carrefour: o grupo regista um recuo, apesar da boa dinâmica dos seus formatos de proximidade.
Os Mousquetaires e a Cooperativa U continuam a sua ascensão
A transformação dos primeiros supermercados Auchan começa a refletir-se nos resultados dos Mousquetaires. Com um aumento de 0,7 pontos na quota de mercado em valor, o grupo atinge os 18,3 % e regista, pelo segundo período consecutivo, o melhor crescimento entre os grupos de distribuição.
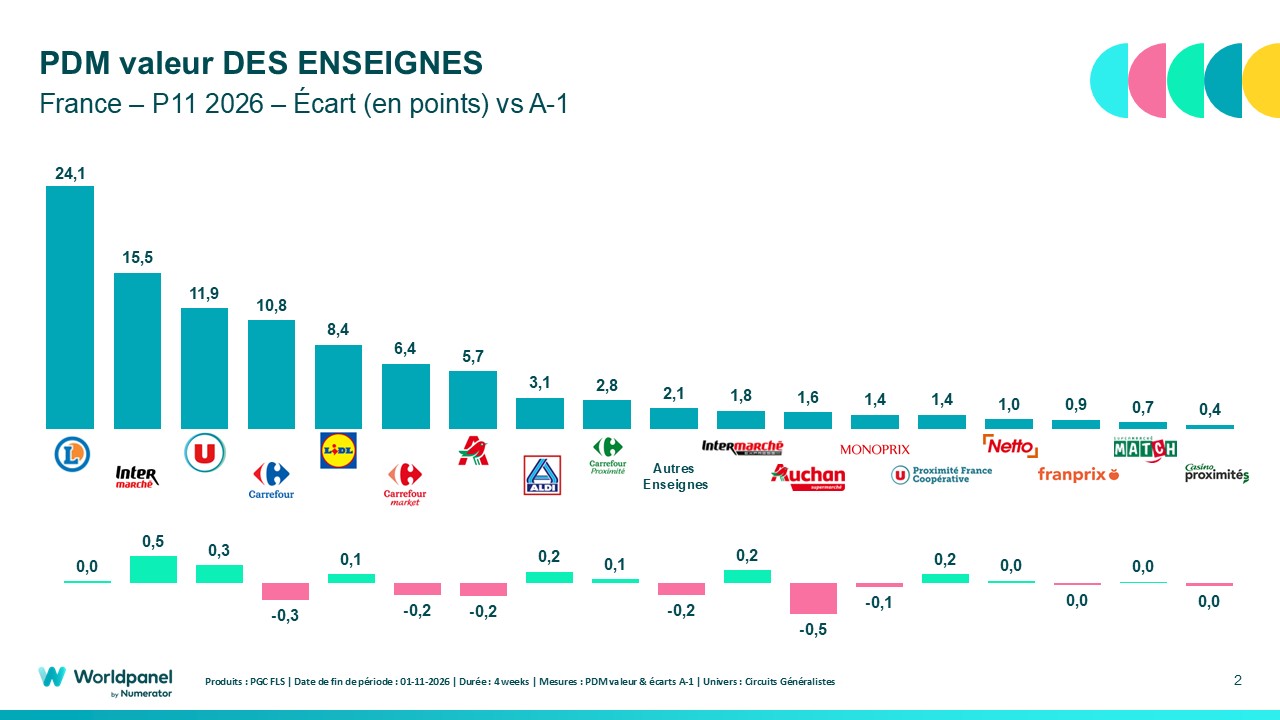
Esta dinâmica é acompanhada pelo recrutamento de 338 000 novos clientes, impulsionado, nomeadamente, por um efeito de base de clientes muito positivo. Esta evolução beneficia os diferentes formatos da Intermarché, tanto as lojas tradicionais como as de proximidade e o canal online.
A Coopérative U continua também a crescer. A sua quota de mercado atinge os 13,3 %, o que representa um aumento de 0,4 pontos. O grupo conquistou mais 342 000 clientes, com uma contribuição positiva das suas lojas, dos seus formatos de proximidade e da sua atividade online.
Estes resultados evidenciam o papel da captação de novos compradores no aumento da quota de mercado de ambos os grupos durante este período.
A E.Leclerc mantém a primeira posição, enquanto a Aldi e a Lidl ganham terreno
Com uma quota de mercado de 24,5 % em valor, a E.Leclerc mantém amplamente a sua posição de líder no mercado francês. O grupo regista um aumento de 0,1 pontos, nomeadamente graças à sua atividade online, que compensa o ligeiro recuo das suas lojas físicas.
As cadeias que privilegiam as marcas próprias também continuam a crescer. A Aldi ganha 0,2 pontos de quota de mercado e a Lidl 0,1 pontos, ambas impulsionadas por um aumento significativo do número de novos clientes.
Estas evoluções inscrevem-se na continuidade dos períodos anteriores, com um rápido crescimento dos canais online e de proximidade e uma boa dinâmica do canal EDMP.
A Auchan Retail e a Carrefour registam uma queda nas suas quotas de mercado
Por outro lado, a Auchan Retail está a sentir os primeiros efeitos da reestruturação da sua rede de supermercados. O grupo conta agora com menos 96 supermercados Auchan, face a uma rede inicial de 310 lojas.
Esta evolução está a afetar os seus resultados: mais de dois terços da queda registada pelo grupo devem-se à Auchan Supermarché. No total, a Auchan Retail perdeu 0,8 pontos de quota de mercado durante este período.
A Carrefour regista igualmente uma queda de 0,4 pontos na quota de mercado, apesar da boa dinâmica dos seus formatos de proximidade.
Metodologia
Os resultados do Référenseigne Flash P11 2026 provêm da plataforma MyWorldpanel e baseiam-se numa amostra de 20 000 agregados familiares participantes no painel da Worldpanel by Numerator.
Os dados são calculados com base no universo «Geral», que inclui hipermercados, supermercados, cadeias com predominância de marcas próprias (EDMP), lojas de proximidade e comércio eletrónico. Representam as despesas das famílias comuns em produtos de grande consumo e produtos frescos de autoatendimento (PGC-FLS) destinados ao consumo doméstico.
O universo PGC-FLS abrange produtos alimentares, líquidos, produtos de higiene e beleza e produtos de limpeza. Não estão incluídas as compras de produtos anti-desperdício, produtos frescos tradicionais, vinhos e produtos não alimentares.
Uma vez que estes resultados provêm de um painel, têm um valor probabilístico.
Fonte: Worldpanel da Numerator – Référenseigne Flash P11 2026.