Entre 11 de agosto e 7 de setembro de 2026, as despesas dos franceses em produtos de grande consumo mantêm-se pouco dinâmicas, com um aumento de apenas 0,8 %. Neste contexto marcado pela continuação das escolhas de compromisso por parte das famílias, a Coopérative U e a Les Mousquetaires registam os maiores aumentos de quota de mercado, enquanto a Aldi prossegue a sua ascensão.
O que é importante reter
- Nas quatro semanas do período P09 de 2026, as despesas das famílias em produtos de grande consumo (PGC-FLS) registaram um aumento de apenas +0,8 %, o que confirma um consumo pouco dinâmico.
- As escolhas dos franceses continuam, num contexto em que os preços dos combustíveis voltam a subir em setembro.
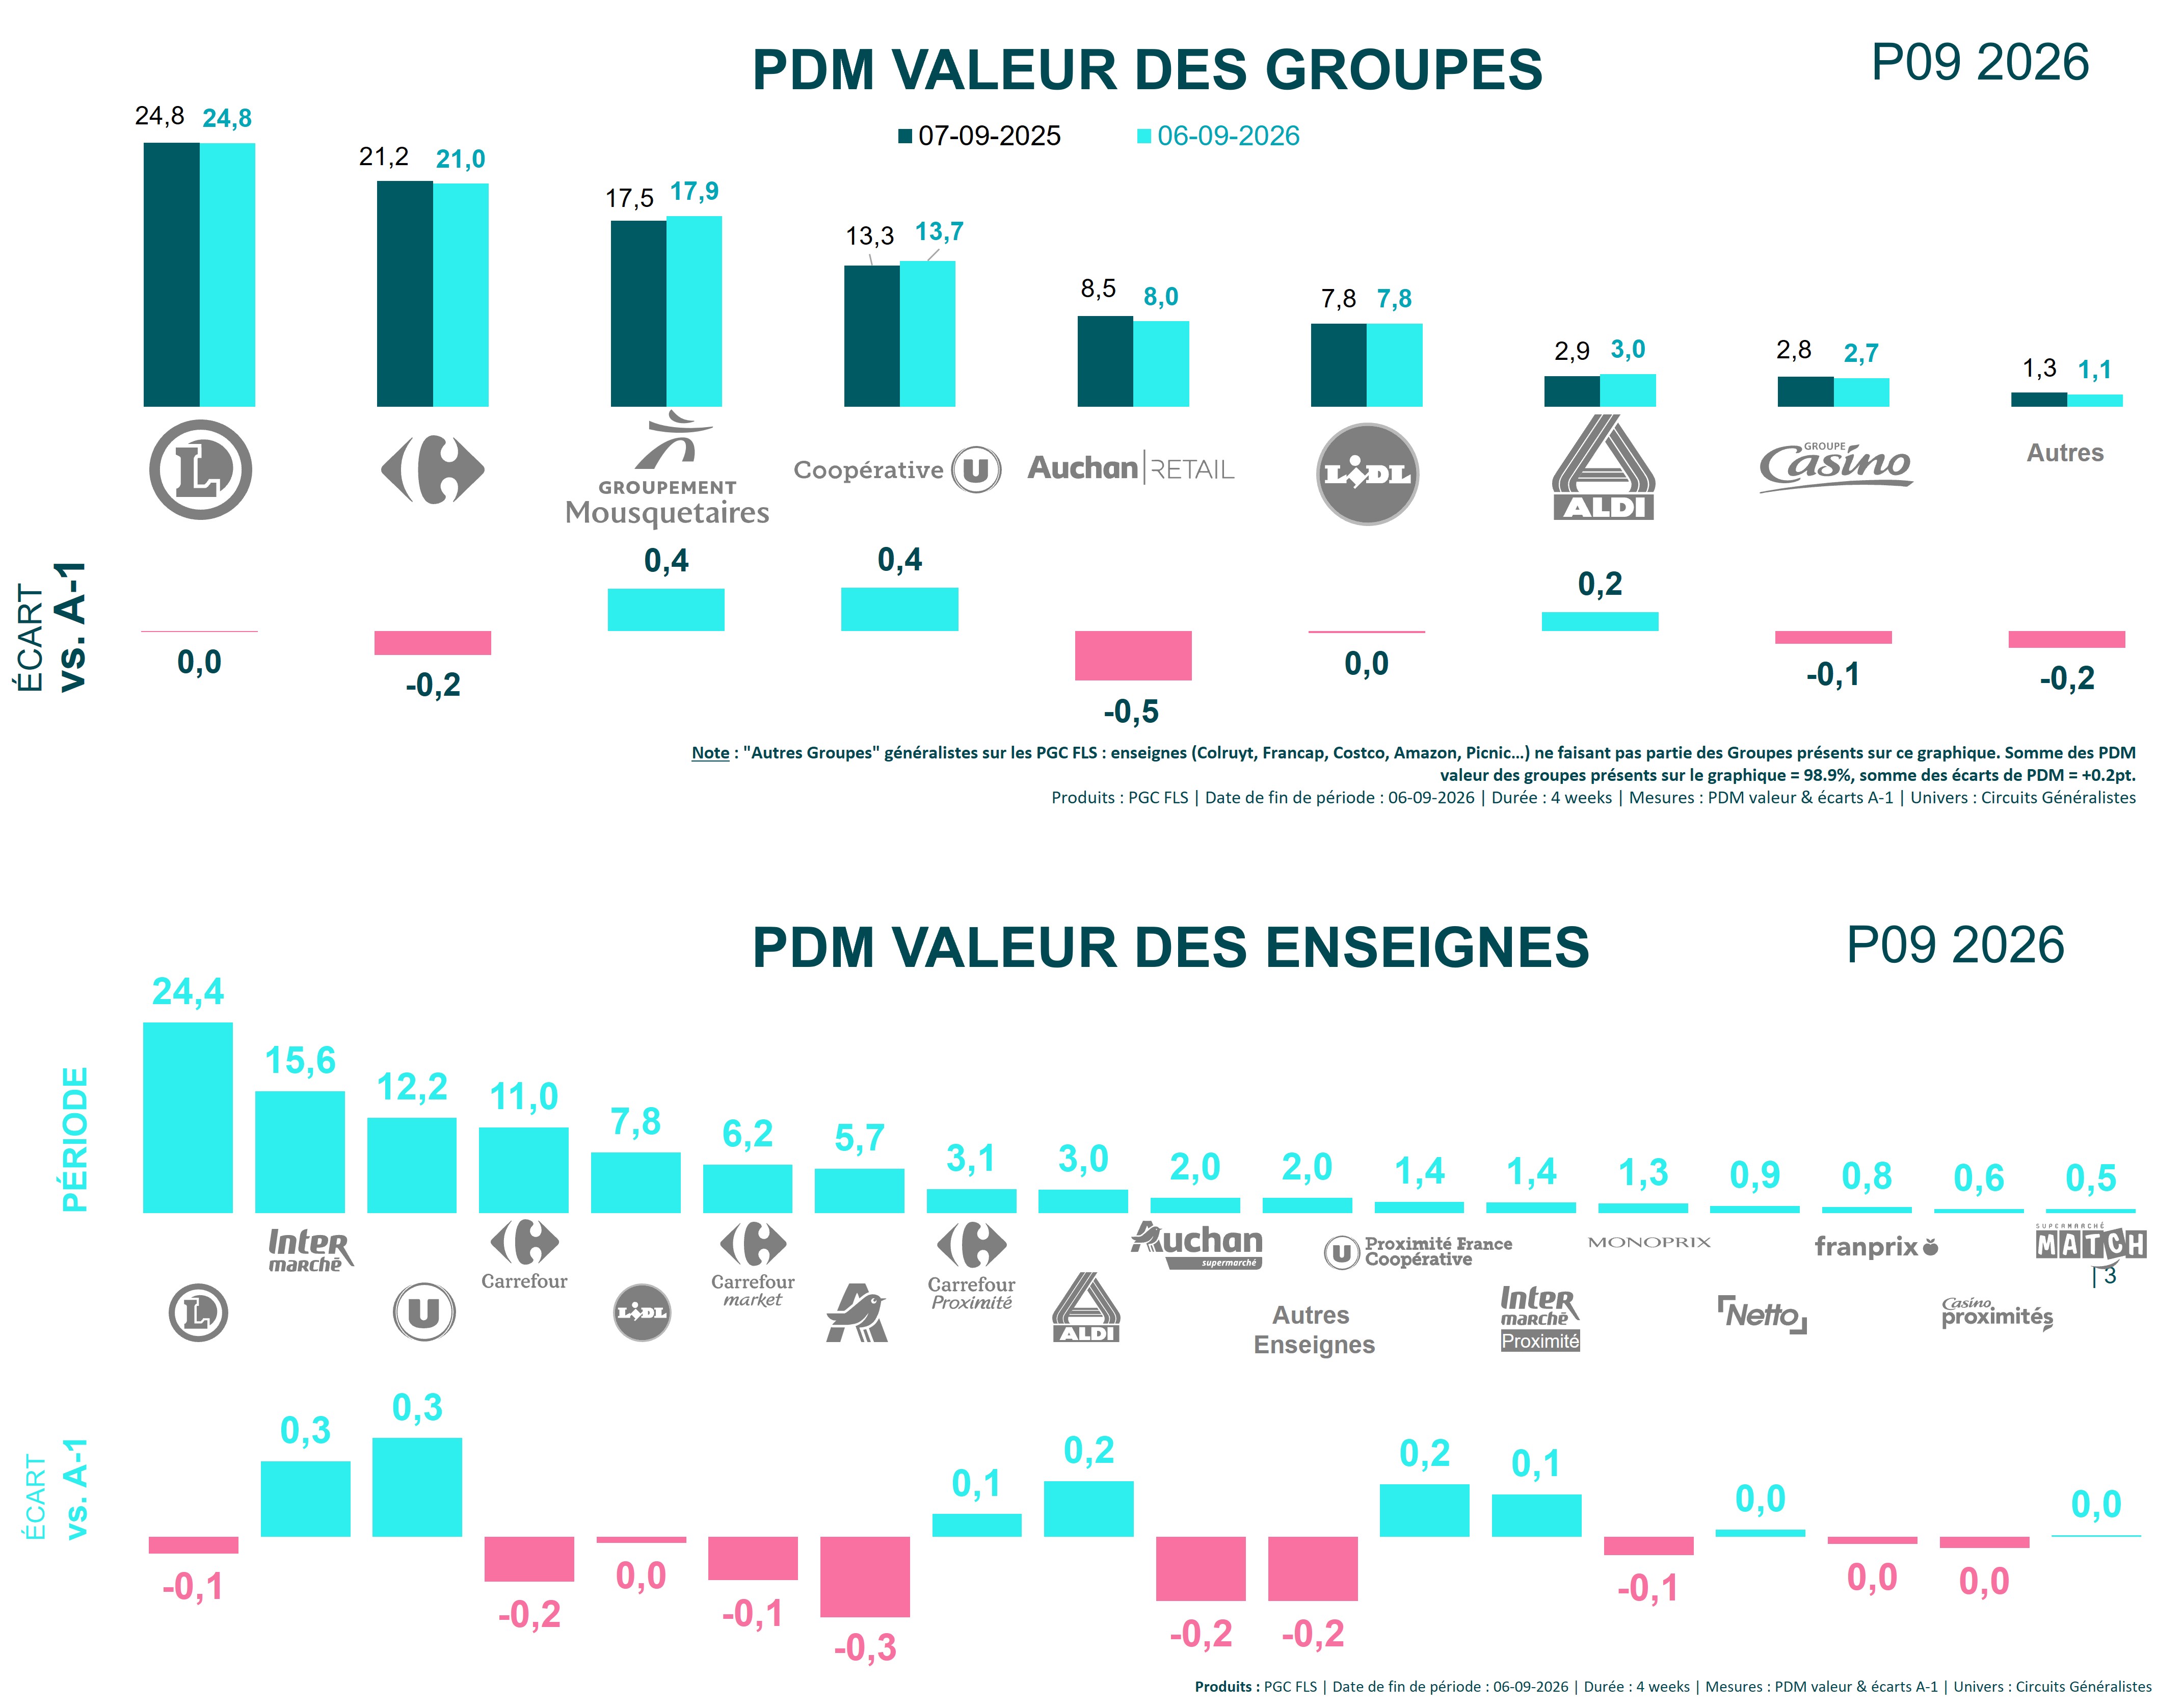
- A Coopérative U e a Les Mousquetaires registam os maiores aumentos na quota de mercado em valor, com +0,4 pontos cada uma.
- A Aldi ganha +0,2 pontos de quota de mercado em valor, impulsionada por um forte aumento da penetração e por quase meio milhão de compradores adicionais.
Os grupos e marcas com melhor desempenho
A CoopérativeU e a Les Mousquetaires registam os melhores resultados do período, com um aumento de +0,4 pontos na quota de mercado em valor, cada uma. O seu crescimento deve-se, nomeadamente, a uma sólida dinâmica de captação multicanal, também apoiada por efeitos de parque.
Para a LesMousquetaires, esta dinâmica poderá, aliás, sofrer alterações a partir de outubro, com o reinício gradual da atividade dos supermercados Auchan.
A Aldi continua também a crescer, com um aumento de 0,2 pontos na quota de mercado em valor. A marca regista um forte aumento da penetração e conquista cerca de meio milhão de clientes adicionais.
Esta dinâmica dá continuidade aos ganhos observados em períodos anteriores. Em geral, a Aldi atrai clientes de uma grande maioria dos seus concorrentes, vai conquistando progressivamente uma clientela com um perfil mais diversificado e ultrapassa a E.Leclerc em termos de imagem de preço.
Grupos e marcas estáveis
O Grupo E.Leclerc mantém a sua quota de mercado em valor, nomeadamente graças à rede de lojas de proximidade, que regista um aumento de +0,1 pontos. No entanto, as lojas E.Leclerc registam um recuo de 0,2 pontos, devido principalmente à diminuição do valor médio das compras em 2,44 €.
A Lidl estabilizou-se nos 7,8 % de quota de mercado em valor, pondo assim fim à sua série de recuos. A marca beneficia de uma frequência de compra em ligeiro aumento (+0,1 ato) e de cestas de compras cuja descida (-0,70 €) continua a ser inferior à média do mercado.
Grupos e marcas em declínio
O grupo Carrefour perdeu 0,2 pontos de quota de mercado em valor durante este período. Este recuo deve-se principalmente aos hipermercados Carrefour, numa altura em que a sua quota de espaço nos folhetos promocionais diminuiu 0,6 pontos e em que a operação «Monopoly» ainda não tinha começado.
A Auchan Retail, por seu lado, registou a queda mais acentuada do período, com uma redução de 0,5 pontos na quota de mercado em valor.
Fonte: Worldpanel da Numerator – 2026.
Qual é a metodologia do Référenseigne Flash?
Os resultados provêm da plataforma MyWorldpanele baseiam-se numa amostra de 20 000 agregados familiares participantes no Worldpanel. São calculados com base num universo «geral», que inclui hipermercados, supermercados, lojas de grande distribuição, lojas de proximidade e compras pela Internet, e representam as despesas dos agregados familiares comuns em produtos de grande consumo (PGC) e produtos de mercearia de self-service para consumo doméstico.