



Famílias reais. Comportamento real. Crescimento real.
A autoridade mundial em matéria de comportamento real de compradores e consumidores.
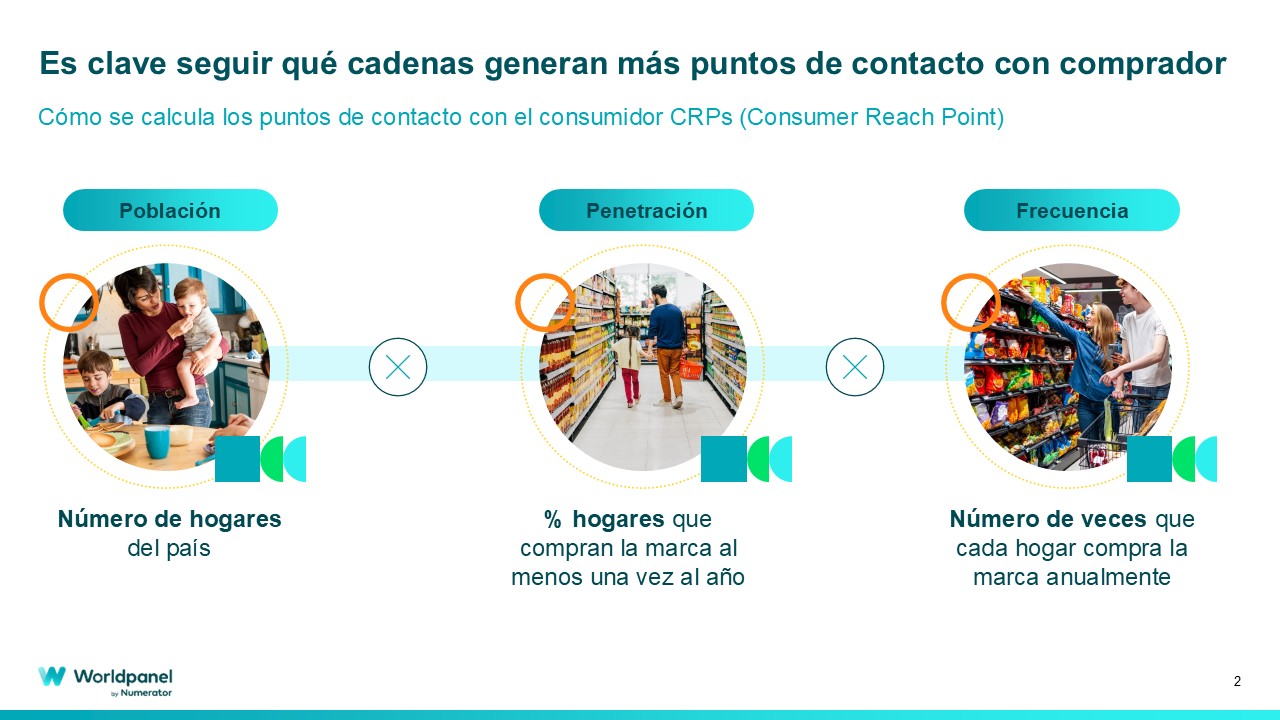
Normalmente associado ao nosso relatório anual «Brand Footprint», que revela as marcas de grande consumo mais escolhidas pelos agregados familiares em Espanha, o CRP (consumer reach points) nada mais é do que os pontos de contacto com o consumidor. Trata-se da combinação dos agregados familiares compradores com a repetição. Por conseguinte, representa o nível de escolha dos agregados familiares, o nível de presença e a sua relação habitual com as marcas, ou seja, o nível final de escolha.
Não se trata apenas de valor e volume, e a sua aplicação pode estender-se a outras áreas. Por exemplo, as cadeias de distribuição. Quais são as cadeias mais procuradas, quais são as que atraem um maior número de visitas às suas prateleiras?
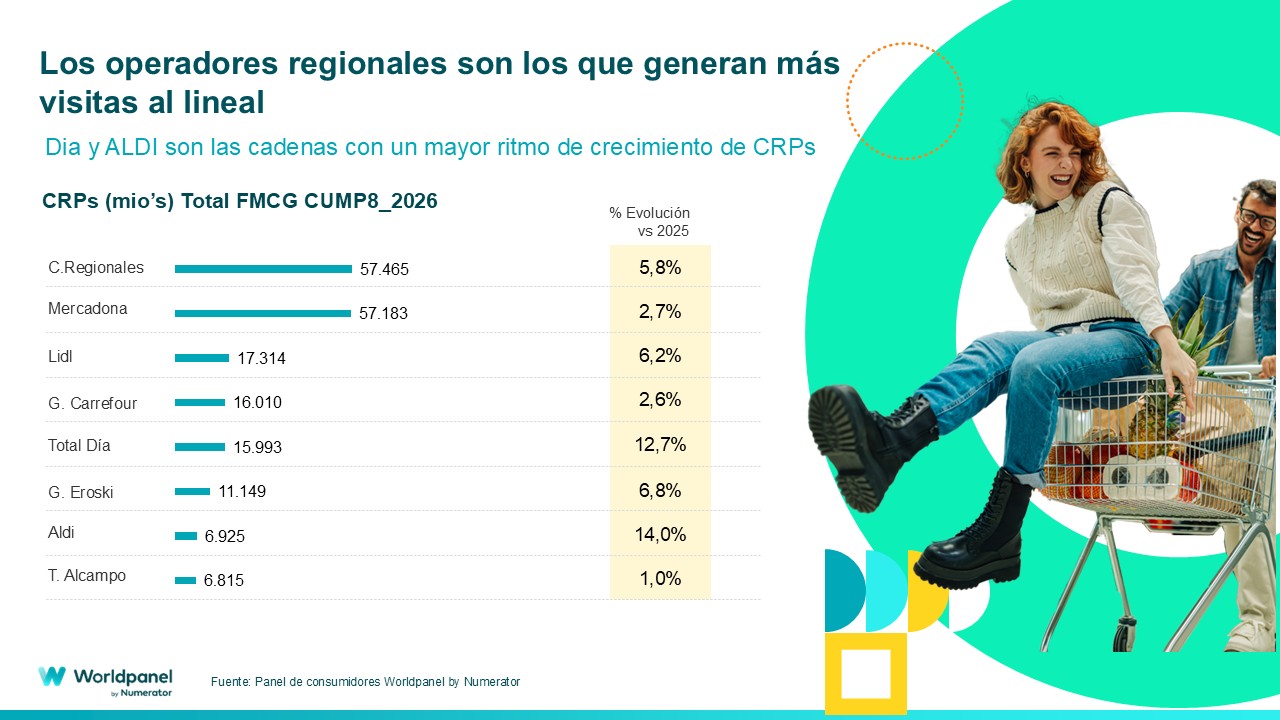
Uma análise dos resultados dos primeiros oito meses do ano revela que as cadeias que mais crescem em termos de CRP são a Aldi, com 14%, e a DIA, com 12,7%, ganhando assim uma presença significativa nos lares espanhóis e confirmando a sua proposta de valor.
Uma métrica que permita analisar o mercado sob diferentes perspetivas. Assim, um exemplo em que a Worldpanel by Numerator tem vindo a insistir bastante é a oportunidade de tirar maior partido das cestas de compras. Se quase 60% das compras são efetuadas fora da loja principal, essas idas do consumidor a outros estabelecimentos podem ser melhor aproveitadas. Os dados da Aldi e da DIA revelam que estas marcas estão a receber muitas dessas idas; por isso, é necessário esclarecer qual é a relação desse comprador com a marca e, a partir daí, conceber estratégias para que o seu cesto aumente em termos de artigos, frequência, etc.
Tudo isto representa uma oportunidade de crescimento num mercado que não cresce em volume, mas que, em valor, registou um aumento de 1,7% até agosto, embora esse crescimento se concentre na alimentação, em detrimento de outras despesas menos discricionárias, como a perfumaria.
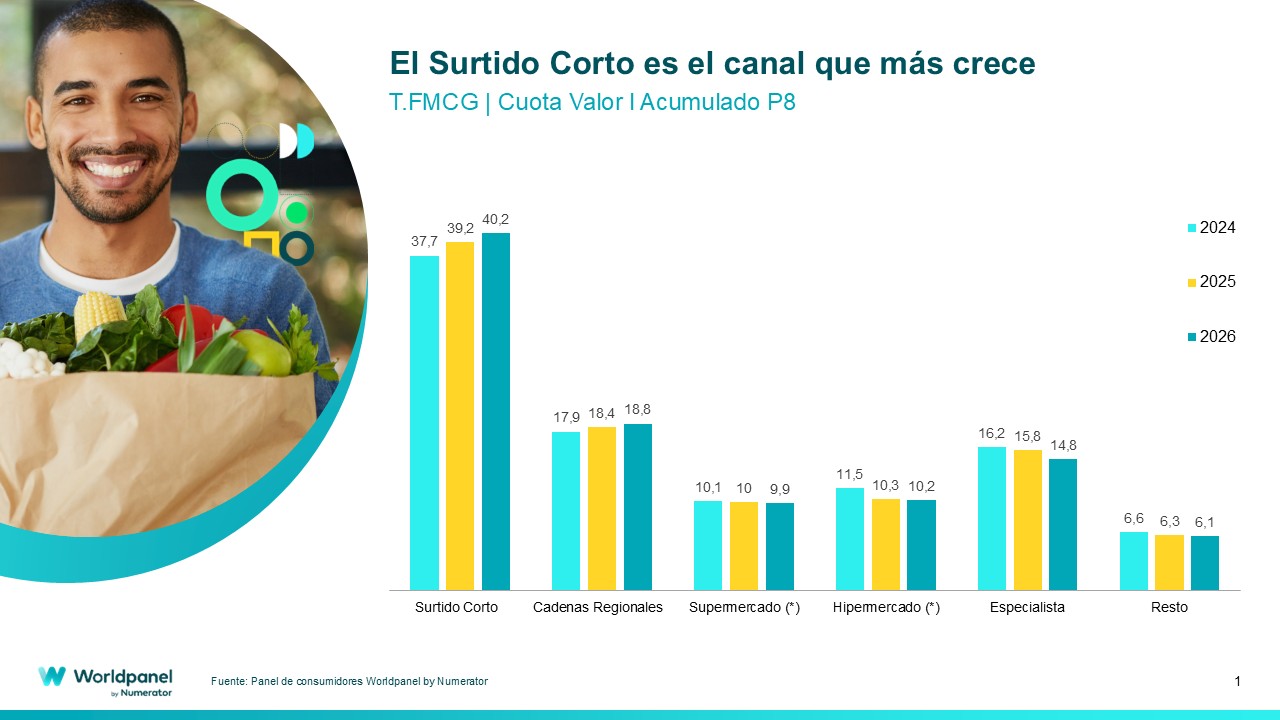
E é que a incerteza continua presente no consumidor, que adota uma atitude mais cautelosa, fazendo mais visitas às lojas com cestas de compras mais fragmentadas. Um cenário que impulsiona as cadeias de sortido reduzido, cuja quota já ultrapassa os 40% no acumulado até agosto
Além disso, os produtos de gama reduzida representam mais de 70% das despesas com marcas próprias, pelo que estas continuam a crescer e já representam, no conjunto do setor de grande consumo, 47,3% até agosto, contra os 45,9% registados no mesmo período do ano anterior.
Esta sensibilidade perante qualquer mudança desencadeia outros comportamentos, como uma maior proliferação de compras em promoção. Assim, enquanto entre janeiro e fevereiro estas compras não registaram crescimento, a partir de abril começaram a aumentar e registam já um crescimento de 2,5 p.p. em comparação com o ano anterior.
Bernardo Rodilla
,Diretor de Negócios de Retalho da Worldpanel by Numerator

