A penetração consolidou-se como um dos principais motores de crescimento para as marcas de grande consumo no Chile durante 2025. 61% das 250 principais marcas do país registaram crescimento e, entre aquelas que registaram um aumento superior a 2,5%, a conquista de novos agregados familiares esteve na origem de 92% desse crescimento, de acordo com a 14.ª edição do Brand Footprint da Worldpanel by Numerator.
O estudo classifica as marcas de acordo com o número de vezes que são escolhidas pelos agregados familiares e abrange mais de 77 categorias, incluindo alimentos, bebidas, laticínios, cuidados pessoais, cuidados domésticos e rações para animais de estimação. No período anual encerrado em outubro de 2025, os agregados familiares chilenos realizaram 2,1 biliões de escolhas de marca, um aumento de 3,7% em relação ao ano anterior.
Por que razão conquistar novos lares é fundamental para o crescimento das marcas?
O Brand Footprint avalia o desempenho das marcas através dos Consumer Reach Points (CRP), um indicador que combina a penetração — o número de famílias que compram uma determinada marca — com a frequência com que esta é escolhida ao longo do ano.
Entre as marcas do Top 250 que registaram um crescimento superior a 2,5% em 2025, 45% cresceram exclusivamente graças à penetração e outros 47% combinaram uma maior penetração com a frequência. No total, a conquista de novos agregados familiares esteve na origem de 92% do crescimento.
Apenas 8% registou um crescimento devido exclusivamente ao facto de os seus clientes habituais a terem escolhido mais vezes, em comparação com os 20% do ano anterior.
Isto coloca desafios diferentes às marcas. Se o objetivo é conquistar novos consumidores, é fundamental compreender quem ainda não opta pela marca, onde compram produtos dessa categoria e o que pode facilitar a primeira escolha. Implica também garantir que o produto esteja disponível e visível nos canais utilizados por esses agregados familiares.
Como é que as marcas de diferentes dimensões estão a crescer?
O crescimento estende-se a marcas de diferentes dimensões, embora seja particularmente acentuado entre as de maior dimensão. Em 2025, 66% das supermarcas, 62% das grandes marcas e 56% das marcas de média dimensão registaram crescimento.
As 50 marcas mais escolhidas atingiram uma penetração média de 79%, contra os 77% registados em 2024. Além disso, mais 192 mil famílias passaram a comprar pelo menos uma marca do Top 50, que concentrou 55% das despesas em bens de grande consumo durante 2025.
Embora a sua frequência média de escolha tenha diminuído ligeiramente, as 50 principais marcas continuam a ser escolhidas 6,4 vezes por ano, contra 3,5 vezes no caso do total de marcas.
Analisar a penetração e a frequência em conjunto permite compreender melhor o que está por trás do crescimento. Duas marcas podem aumentar a sua quota de mercado por vias distintas e, por isso, necessitar de estratégias diferentes para sustentar esse avanço.
Quais são as marcas mais preferidas pelos agregados familiares chilenos?
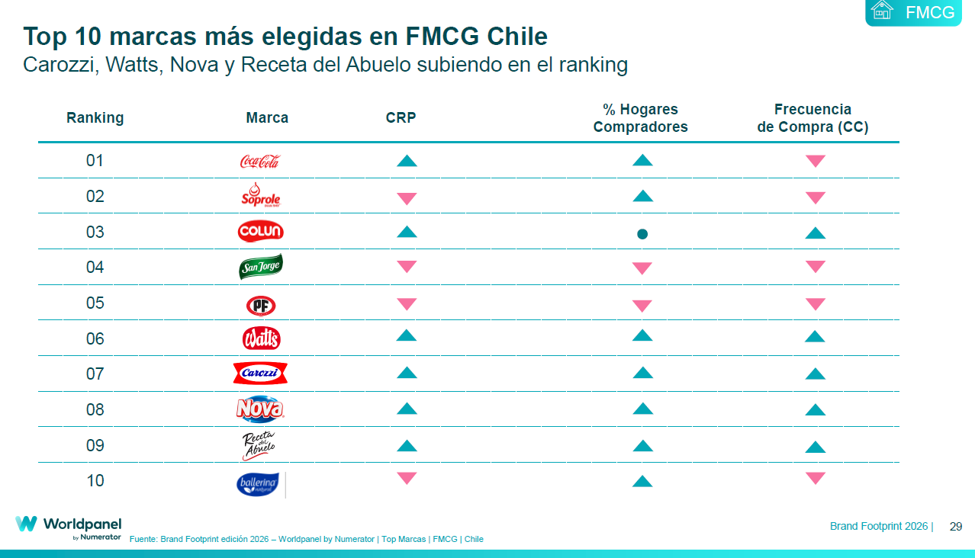
A Coca-Cola mantém-se como a marca de bens de grande consumo mais escolhida no Chile, seguida pela Soprole, Colun, San Jorge e PF, com uma grande estabilidade nos cinco primeiros lugares.
Watts, Carozzi, Nova, Receta del Abuelo e Ballerina completam o Top 10. Carozzi, Watts, Nova e Receta del Abuelo subiram algumas posições.
A Surlat, por sua vez, foi a marca que conquistou mais lares ao longo do ano, com um aumento de 11 pontos percentuais na penetração, seguida pela OMO (+10,9 pp) e pela Kraft (+9,9 pp).
Como é que o desafio de conquistar quota de mercado muda quando o consumidor utiliza mais canais?
A procura de novas habitações ocorre num contexto de um mercado cada vez mais diversificado.
No período móvel até junho de 2026, os consumidores chilenos visitaram, em média, 8,9 canais diferentes, contra 7,0 em 2020. Ao mesmo tempo, o número de pontos de venda incluídos no seu percurso atingiu 12,6, contra 10,0 em 2023.
Esta diversificação está também a alterar a ponderação dos canais. O canal tradicional concentra já 38,2% da despesa em bens de grande consumo e, no ano móvel até ao segundo trimestre de 2026, regista um crescimento de 2,2% na despesa, enquanto o canal moderno regista um recuo de 0,6%.
O comércio eletrónico, por seu lado, já chega a mais de 3,1 milhões de famílias, depois de ter registado um aumento de 554 mil compradores num ano, o que representa um crescimento de 21%, enquanto a frequência de compra aumenta 12%.
Para uma marca que precisa de se integrar nos lares, estar disponível e visível ao longo destas diferentes vias de compra — desde a loja até uma aplicação no telemóvel —, isso representa um desafio diferente do de aumentar a fidelidade entre quem já compra os seus produtos.
O que implica este cenário para as decisões de marketing?
O crescimento das marcas ocorre, além disso, num contexto de despesas mais moderadas. As despesas no setor do consumo de massa cresceram 6% em 2025, mas no período móvel até julho de 2026 o crescimento reduziu-se para -0,15%, acompanhado por uma queda de 2,6% em volume.
Neste contexto, avaliar o crescimento implica analisar a quantos agregados familiares chega uma marca, quantas vezes a escolhem e como essa combinação evolui.
No que diz respeito a campanhas, inovações e ações comerciais, esta análise ajuda a definir com maior precisão qual o objetivo que se pretende alcançar. Inovar com sucesso, apoiar as marcas através da publicidade, realizar promoções eficazes e trabalhar a distribuição continuam a ser alavancas fundamentais para ampliar a penetração no mercado.
O Brand Footprint permite, assim, ir além da simples identificação das marcas que ocupam as primeiras posições e compreender o que está por trás do seu crescimento e onde existem oportunidades para alcançar novos compradores.
Os resultados do Brand Footprint correspondem ao desempenho das marcas ao longo de 2025 e são apresentados na edição de 2026 do estudo da Worldpanel by Numerator.