



Famílias reais. Comportamento real. Crescimento real.
A autoridade mundial em matéria de comportamento real de compradores e consumidores.
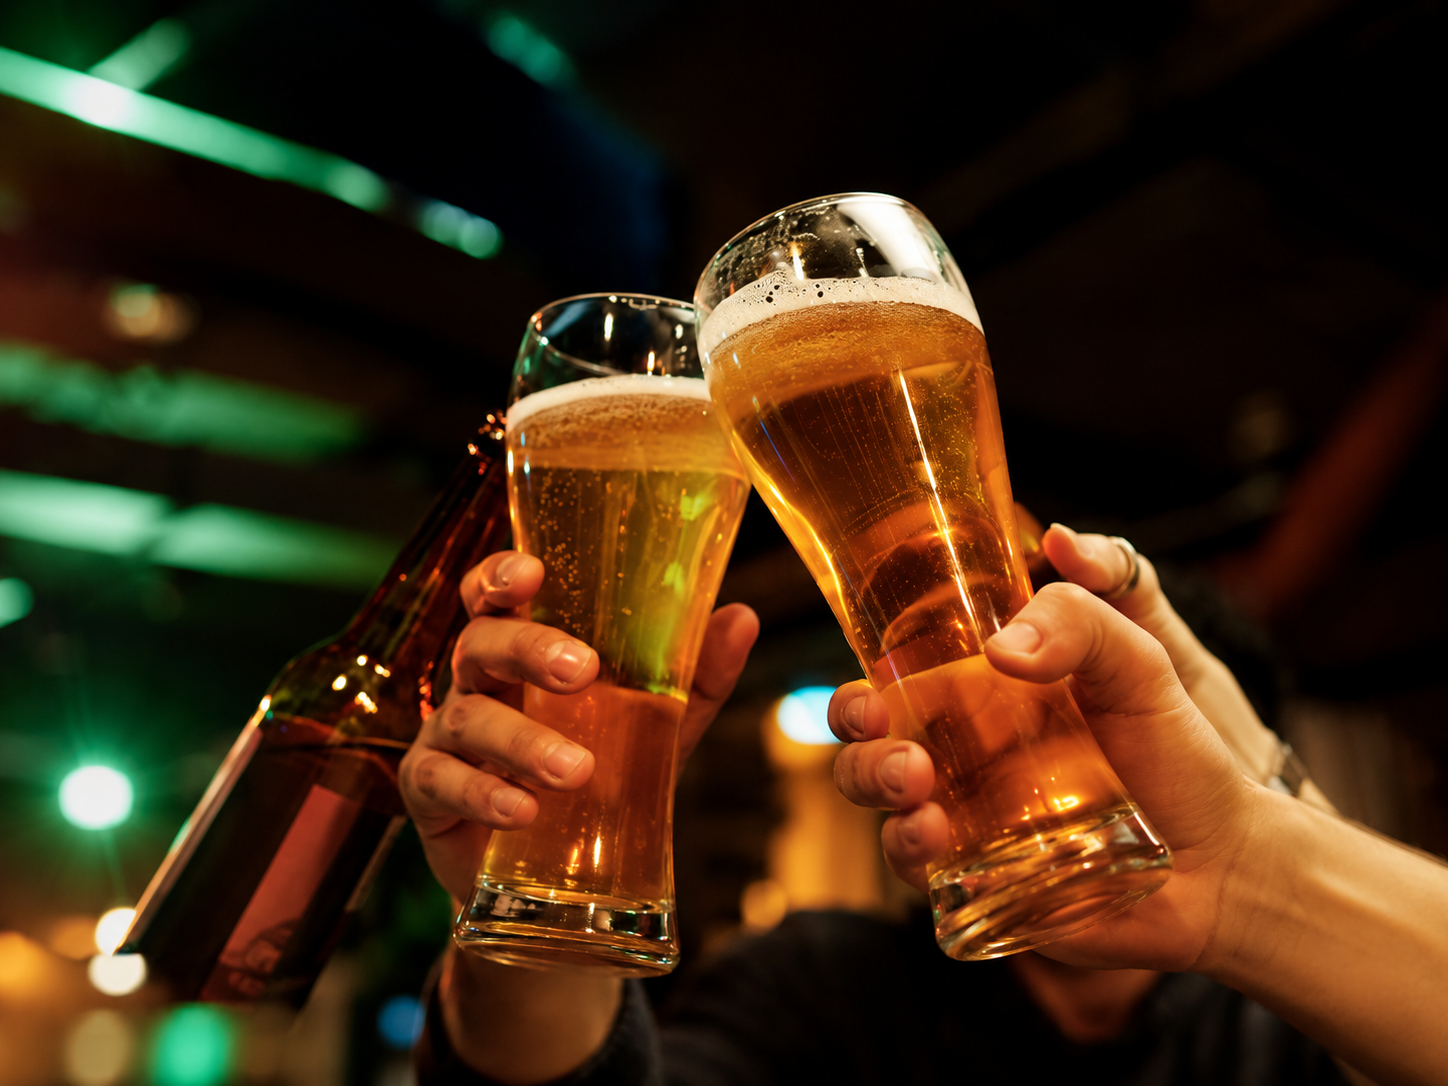
Durante anos, a cerveja ocupou um lugar de destaque no consumo fora de casa. Acompanhava-nos na esplanada, no almoço de sexta-feira, no encontro depois do trabalho, no jogo de futebol e em praticamente qualquer pretexto para reunir amigos.
No entanto, as dinâmicas de consumo raramente permanecem estagnadas.
Até ao P7 de 2026, a cerveja perdeu 3% das ocasiões de consumo fora de casa e 2% em valor (em comparação com o MAT P7 de 2025). Ainda assim, o número de compradores manteve-se estável (-0,3%). À primeira vista, pode parecer um pormenor, mas é precisamente aqui que começa a parte interessante da história. A categoria não está a perder consumidores. Está a perder frequência (-3%). Os portugueses continuam a consumir cerveja fora de casa. Mas estão a fazê-lo com menos frequência.
Quem é que não está a responder à chamada?
Quando uma categoria perde compradores, a preocupação é evidente: é preciso voltar a atrair pessoas. Quando os compradores se mantêm, mas a frequência diminui, o desafio é diferente. Exige uma reflexão profunda.
Os dados mostram que a cerveja continua a fazer parte dos hábitos dos portugueses, mas já não está tão presente em alguns momentos do dia-a-dia. Os consumidores continuam a optar por esta categoria, mas fazem-no de forma mais seletiva.
Esta realidade não surge isoladamente. Em vários mercados europeus, cresce a intenção de reduzir o consumo de álcool, sendo Portugal um dos países onde os consumidores com menos de 35 anos manifestam mais essa intenção (Who Cares? Who Does? Health 2025, PT, SP, FR, GB, IE, Worldpanel da Numerator, YouGov, Europanel). A moderação deixou de ser uma tendência emergente para se tornar uma atitude cada vez mais presente nas decisões de consumo
No entanto, reduzir não significa sair. E os dados mostram precisamente isso.
Esperem-me num bar
Num ano em que a categoria perde quota de mercado, os bares revelam-se o principal fator positivo para o crescimento do consumo total de cerveja (+5 %), da cerveja com álcool (+4 %) e da cerveja sem álcool (+20 %). Por outro lado, os restaurantes independentes e as pastelarias são os canais que mais prejudicam o desempenho da categoria.
Os dados sugerem que a cerveja continua a ter um peso particularmente significativo quando a principal motivação para sair é socializar. Aliás, sair para beber algo continua a ser a motivação que mais contribui positivamente para a categoria, representando também o principal motor de crescimento da cerveja com álcool e da cerveja sem álcool.
Há coisas que mudam aos poucos. A ligação entre a cerveja e o convívio parece ser uma delas.
Os bares continuam a fazer aquilo que fazem melhor: reunir pessoas. E a cerveja continua a ser uma das bebidas preferidas quando o objetivo é pôr a conversa em dia, celebrar uma pequena vitória ou simplesmente prolongar um final de tarde que se previa que durasse apenas meia hora.
Já não apetece uma cervejinha fresquinha ao almoço?
Se há um momento que ajuda a explicar parte da pressão sobre a profissão, esse momento é o almoço.
O almoço é o momento que mais contribui negativamente para o consumo de cerveja, com uma perda de 3% das ocasiões. Por outro lado, o lanche, o período antes do jantar e o período após o jantar são os momentos que apresentam contributos positivos.
A fotografia é reveladora. Durante décadas, a cerveja ocupou um lugar de destaque na mesa do almoço português. Hoje continua a ser bem-vinda, mas parece já não ter um lugar reservado.
Enquanto as refeições principais se tornam mais funcionais e compatíveis com rotinas de trabalho exigentes, a cerveja continua a revelar maior força nos momentos de descontração entre as refeições. A mudança não é apenas cronológica. É também comportamental. A própria motivação para trabalhar surge como um dos maiores obstáculos ao crescimento da categoria, ao contrário de sair para beber algo.
Surgem oportunidades para que esta categoria conquiste novos territórios, especialmente em ocasiões mais informais, momentos de intervalo e contextos em que a socialização tem mais importância do que a própria refeição.
Quem continua a brindar?
Ao contrário do que alguns pensam, os jovens não desapareceram desta categoria.
A Geração Z é precisamente o público-alvo que mais contribui positivamente para a evolução da cerveja, tanto no mercado global como no segmento das cervejas alcoólicas. Por outro lado, os Baby Boomers registam as maiores quedas no consumo.
Estamos perante um paradoxo interessante: os consumidores mais jovens são, ao mesmo tempo, aqueles que demonstram maior preocupação com temas como a moderação, a saúde e o equilíbrio; no entanto, também é verdade que continuam profundamente ligados a experiências sociais, à autenticidade, à conveniência e a escolhas alinhadas com os seus estilos de vida.
Talvez a questão não seja se os jovens querem cerveja. Mas sim se a cerveja está a conseguir acompanhar o modo como os jovens querem viver.
Uma cerveja, por favor. Com ou sem álcool?
Poucas áreas ilustram melhor esta transformação do que a cerveja sem álcool.
À primeira vista, os números parecem contraditórios. As ocasiões de consumo recuam 15%, a frequência diminui 10% e o número de compradores cai 5%. Mas, simultaneamente, o valor cresce 28%, o gasto por ato aumenta 52% e o volume consumido por ocasião sobe 38%.
Por outras palavras, há menos momentos de consumo, mas esses momentos tornaram-se significativamente mais relevantes. Menos consumo de rotina e mais consumo intencional.
O que estamos a assistir não é apenas ao crescimento de um segmento. É à expansão do âmbito da cerveja para momentos em que, historicamente, a categoria tinha menos legitimidade.
A cerveja sem álcool está a deixar de ser uma escolha excecional para se afirmar como uma alternativa legítima. O sucesso observado em mercados como a Espanha, onde atinge 34% dos consumidores, demonstra precisamente isso: a categoria cresce quando a escolha se torna normalizada e quando deixa de ser vista apenas como um substituto da cerveja tradicional.
Houve uma altura em que pedir uma cerveja sem álcool exigia uma justificação. Hoje, cada vez mais consumidores pedem-na simplesmente porque querem. E esta diferença muda tudo.
Onde está a próxima fase de crescimento?
A cerveja continua a ser uma das bebidas mais importantes no consumo fora de casa para os portugueses. Continua a estar associada ao convívio, à descontração e aos momentos de partilha. Mas os dados mostram-nos que as regras do jogo estão a mudar. Os consumidores não procuram necessariamente menos experiências. Procuram experiências diferenciadas. Não se trata de uma redução da procura pelo prazer, mas sim de uma procura por um prazer mais equilibrado. Convívios mais alinhados com as suas necessidades, os seus valores e os seus estilos de vida.
A boa notícia é que a categoria possui todos os ingredientes para responder a esta mudança. Tem marcas fortes. Tem capacidade de inovação. Está presente em praticamente todos os canais. E tem algo que poucas categorias conseguem reivindicar: uma ligação emocional profundamente enraizada nos momentos sociais.
O verdadeiro desafio não está em vender mais uma cerveja na mesma ocasião de sempre. Está em criar novas ocasiões. Em conquistar novos momentos, aqueles em que a cerveja ainda não se encaixa naturalmente. Está em tornar a categoria relevante para um almoço, para um dia de trabalho, para uma saída rápida, para quem conduz, para quem procura moderação ou simplesmente para quem quer conviver sem abdicar das suas escolhas.
Porque talvez o futuro da cerveja não passe por pedir mais uma rodada. Mas sim por encontrar mais motivos para brindar. E este é um desafio que não diz respeito apenas às marcas, aos distribuidores ou ao canal HORECA. Diz respeito a toda a categoria.
O convite está feito, agora é hora de descobrir onde será brindado o próximo copo.
Entre em contacto com a nossa equipa de especialistas para aprofundar estas ou outras perspetivas

