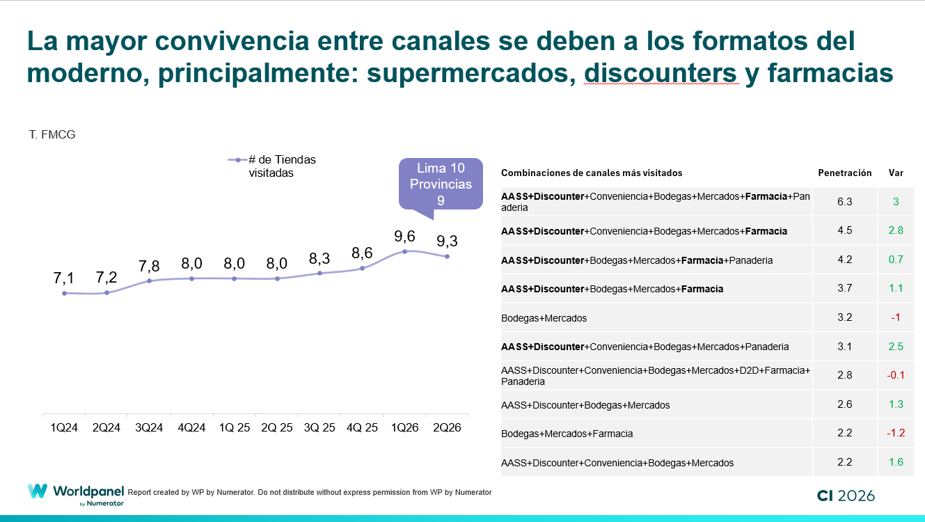
O panorama de compras dos peruanos está a alargar-se. No segundo trimestre de 2026, cada família visitou, em média, 9,3 lojas ou canais, contra pouco mais de sete há dois anos.
Os dados do relatório «Consumer Insights Q2 2026» da Worldpanel by Numerator revelam que esta mudança se deve a uma maior coexistência entre canais. O consumidor não está simplesmente a substituir um estabelecimento por outro: está a incorporar supermercados, lojas de descontos, lojas de conveniência e outros formatos numa rotina em que as mercearias e os mercados de abastecimento continuam a desempenhar um papel relevante.
A diversificação é especialmente visível em Lima, onde os agregados familiares chegam a ver cerca de dez canais, contra nove nas províncias.
Os supermercados e as lojas de descontos chegam a mais lares peruanos
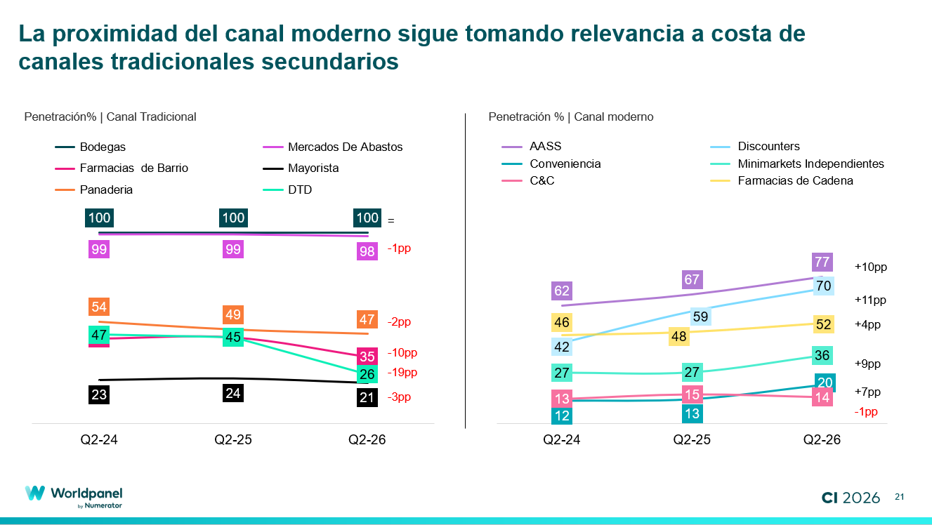
Uma das principais mudanças nos canais de compra no Peru é o aumento da penetração dos formatos modernos.
Entre o segundo trimestre de 2024 e o mesmo período de 2026, a penetração dos supermercados passou de 61,5% para 76,6% dos agregados familiares, enquanto a dos discounters aumentou de 42,1% para 70,2%.
As lojas de conveniência também ampliaram a sua quota de mercado, passando de 12% para 20,3%, enquanto os minimercados independentes cresceram de 26,6% para 35,6%. As cadeias de farmácias, por sua vez, atingiram uma penetração de 52,3%.
Este avanço, no entanto, não implica o desaparecimento dos canais tradicionais. O consumidor peruano alarga o seu leque de opções e combina estabelecimentos de acordo com fatores como proximidade, variedade de produtos, preço e objetivo da compra.
Mass, Dollarcity e 3A: como é que o consumidor faz as suas compras nas lojas de descontos?
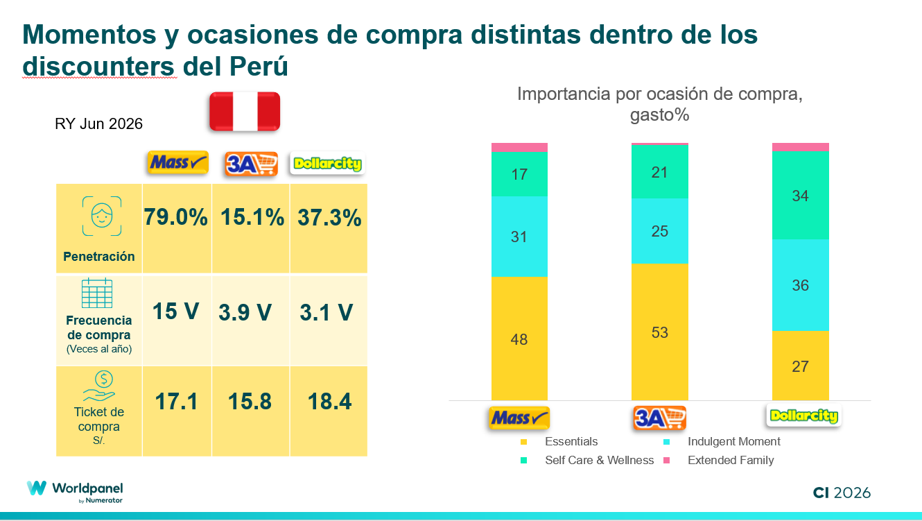
O crescimento das lojas de descontos no Peru também não se deve a uma única dinâmica. A Mass, a Dollarcity e a 3A apresentam diferenças significativas em termos de alcance, frequência e valor médio das compras.
A Mass chega a 79% dos lares, com uma frequência de 15 visitas por ano e um valor médio de compra de S/ 17,1. A Dollarcity atinge uma penetração de 37,3%, com 3,1 visitas por ano e um valor médio por compra de S/ 18,4. A 3A, por sua vez, regista uma penetração de 15,1%, uma frequência de 3,9 visitas e um valor médio por compra de S/ 15,8.
As diferenças também se manifestam no tipo de compra efetuada em cada cadeia. Os produtos essenciais representam 48,1% das despesas na Mass e 53,2% na 3A. Na Dollarcity, por outro lado, ganham maior destaque os momentos de prazer e as propostas relacionadas com o autocuidado e o bem-estar.
Os dados mostram que partilhar um mesmo formato não significa necessariamente competir pela mesma compra. Cada proposta pode ocupar um lugar diferente na rotina do
consumidor.
Tambo, OXXO e Vega: missões distintas nas lojas de conveniência
Uma dinâmica semelhante verifica-se nas lojas de conveniência no Peru.
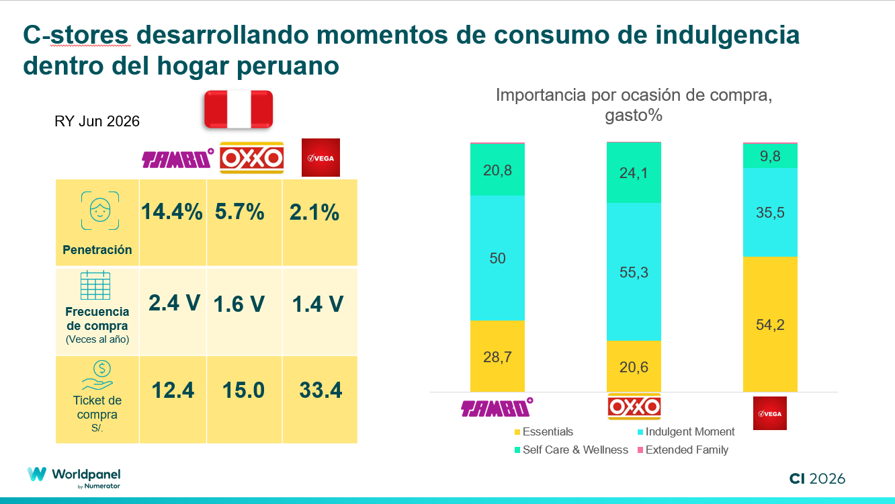
A Tambo atinge uma penetração de 14,4%, com 2,4 visitas por ano e um valor médio de compra de S/ 12,4. A OXXO chega a 5,7% dos lares, com 1,6 visitas e um valor médio de compra de S/ 15. A Vega regista uma penetração de 2,1%, uma frequência de 1,4 visitas e um valor médio por compra consideravelmente superior, de S/ 33,4.
As ocasiões de compra ajudam a explicar estas diferenças. Os momentos de consumo de lazer representam 50% das despesas na Tambo e 55,3% na OXXO. Na Vega, por outro lado, os produtos essenciais representam 54,2% das despesas.
Assim, mesmo no que diz respeito à conveniência, o consumidor atribui funções diferentes a cada cadeia.
O que significa a fragmentação dos canais para as marcas?
Para os fabricantes e retalhistas, o facto de um consumidor visitar mais de nove estabelecimentos significa que estar presente em mais canais não é suficiente: é necessário compreender o papel que cada um desempenha no processo de compra.
Uma mesma marca pode estar presente em supermercados, lojas de descontos, mercearias e lojas de conveniência, mas as necessidades do consumidor não são necessariamente as mesmas em cada visita.
O sortido, a estrutura de preços, os tamanhos e formatos, bem como a combinação entre marcas comerciais e marcas próprias, podem responder a objetivos diferentes consoante o canal.
Para os retalhistas, a oportunidade passa também por definir com maior clareza qual a necessidade que cada estabelecimento satisfaz. Num contexto em que o consumidor dispõe de cada vez mais alternativas, a diferenciação pode tornar-se um elemento fundamental para conquistar uma maior participação no seu percurso de compra.
Um consumidor cada vez mais multicanal
O crescimento dos supermercados, lojas de descontos e lojas de conveniência está a transformar os hábitos de compra no Peru, mas não está a eliminar a importância dos formatos tradicionais.
O resultado é um consumidor mais multicanal, que distribui as suas compras por diferentes estabelecimentos e recorre a cada um deles para satisfazer necessidades específicas.
Para as marcas e os retalhistas, compreender onde o consumidor peruano faz as suas compras, mas sobretudo por que razão escolhe cada canal, será fundamental para desenvolver estratégias de sortido, preço e formatos alinhadas com este novo panorama de compras.