


As vendas para consumo doméstico nos supermercados aumentaram 2,0% nas quatro semanas até 6 de setembro de 2026, de acordo com os nossos dados mais recentes. A inflação dos preços dos produtos alimentares, em termos comparáveis, situou-se nos 2,3%, registando um aumento mais acentuado do que no mês passado, mas mantendo-se ainda relativamente moderada.
O mês de agosto trouxe mais tempo quente e marcou o fim de um verão repleto de desporto. No entanto, com o regresso às aulas e ao trabalho a ocupar um lugar de destaque na agenda de muitos, os hábitos de compras começaram a mudar, tendo-se registado menos 18 milhões de visitas às mercearias nesse mês, em comparação com o pico de 497 milhões atingido em julho.
O fim das férias de verão traz normalmente uma diminuição na frequência das idas às compras e uma reorientação para compras prioritárias, e este ano não é exceção. Embora a inflação dos produtos alimentares tenha registado um ligeiro aumento no mês passado, continua significativamente inferior aos níveis observados no início do ano, o que dá às famílias algum alívio bem-vindo.
O uniforme escolar volta a fazer parte da lista de compras
Os artigos do uniforme escolar voltaram a aparecer nos cestos e carrinhos com o regresso do ano letivo, e a relação qualidade-preço continuou a ser uma prioridade para os pais este ano, uma vez que o custo de vida continua a pesar nos orçamentos familiares.
A despesa média por consumidor com uniformes escolares foi de 54,53 £, o que representa uma descida em relação às 62,29 £ registadas no período homólogo do ano passado, ou seja, uma queda de 12,4 % em termos homólogos, uma vez que os consumidores recorreram a promoções e artigos em segunda mão para gerir os orçamentos familiares.*
A relação qualidade-preço é a palavra de ordem para os pais nesta época de regresso às aulas. Mais de quatro em cada dez famílias (44%) estão agora a dar prioridade à redução dos custos acima de tudo na compra do uniforme, mesmo que isso signifique comprometer ligeiramente a qualidade, enquanto um terço (33%) continua a procurar encontrar um equilíbrio entre ambos.**
É um sinal claro de que, para muitas famílias, o regresso às aulas surge num momento financeiramente difícil, e os retalhistas que conseguirem transmitir confiança em termos de preços, sem comprometer a qualidade, sair-se-ão bem.
Os pratos preferidos enchem a lancheira no início do período letivo
Os pratos clássicos favoritos para o almoço estavam bem presentes nos cestos de compras, à medida que os pais voltavam a dedicar-se a encher as lancheiras dos filhos.
As sanduíches estavam presentes em mais de metade de todas as lancheiras das crianças***, e o número de famílias com crianças que compraram pães aumentou em mais de meio milhão nos sete dias até 6 de setembro, em comparação com a semana anterior. O número de compradores de satsumas (+29 %) e pepinos (+21 %) também registou um aumento acentuado na última semana antes do início das aulas.
Os produtos de marca ultrapassaram os de marca própria este mês pela segunda vez apenas no último ano, com um aumento das vendas de 3,7%, em comparação com um crescimento de 2,9% para os de marca própria — uma inversão da tendência que marcou grande parte de 2026. Apesar desta mudança, os consumidores continuaram a demonstrar um forte interesse pelas promoções. As despesas com promoções de produtos alimentares aumentaram 243 milhões de libras, ou 7,0% em termos homólogos, superando significativamente o crescimento das vendas a preço normal, que se situou em apenas 1,4%.
A Asda volta a registar crescimento
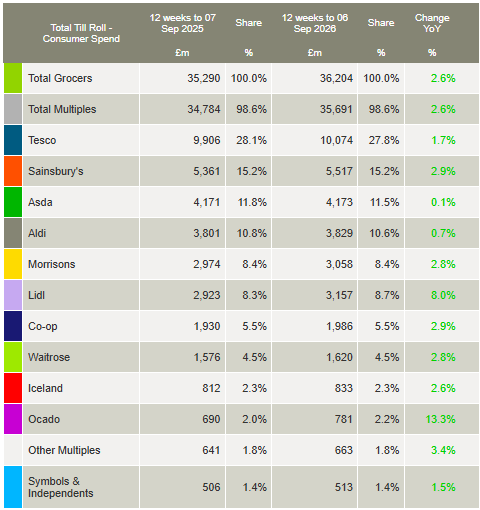
As vendas da Asda aumentaram 0,1% nas 12 semanas até 6 de setembro, tendo a cadeia de supermercados regressado ao crescimento pela primeira vez desde março de 2024. A retalhista sediada em Leeds detém agora uma quota de mercado de 11,5%, com uma quota mais elevada de 16,0% no norte de Inglaterra, e está a apresentar um desempenho superior ao do mercado em categorias como bebidas quentes, gelados e aves refrigeradas.
A Ocado, com um aumento de 13,3% nas vendas, foi o retalhista alimentar que registou o crescimento mais rápido pela 30.ª vez consecutiva, tendo sido utilizada por 4,4% dos agregados familiares nas últimas 12 semanas. A quota de mercado desta empresa especializada exclusivamente no comércio online aumentou 0,2 pontos percentuais, atingindo 2,2% do mercado.
A outra cadeia de supermercados que ganhou quota de mercado, a Lidl, subiu para 8,7% do mercado, face aos 8,3% registados há um ano. As vendas aumentaram 8,0%, impulsionadas sobretudo pelo forte desempenho nas categorias de produtos de confeitaria, refrigerantes e produtos frescos.
As vendas da Sainsbury's registaram um aumento de 2,9% em relação ao ano passado. A segunda maior cadeia de supermercados do Reino Unido registou um crescimento ligeiramente superior ao da Morrisons, que registou um aumento de 2,8%, o que significa que cada retalhista manteve uma quota de mercado de 15,2% e 8,4%, respetivamente.
A Tesco registou um aumento de 1,7 % nas vendas, sendo que o maior supermercado do Reino Unido detém agora 27,8 % do mercado. A Aldi representa 10,6 % do mercado, e o valor das compras registadas nas caixas desta cadeia de descontos foi 0,7 % superior ao do ano anterior.
As vendas para consumo doméstico da rede de lojas de conveniência Co-op registaram um aumento de 2,9%, com a quota de mercado a manter-se estável nos 5,5%. As vendas da Waitrose cresceram 2,8%, com a quota de mercado a manter-se estável nos 4,5%. A acompanhar a taxa de crescimento do mercado global, a Iceland cresceu 2,6%, com uma quota de 2,3%. As vendas exclusivamente de produtos alimentares da M&S**** foram 14,8% superiores às do ano anterior.
*Worldpanel, Moda, Total de vestuário escolar, incluindo calçado, dados das 12 semanas que terminam a 16 de agosto de 2026
**Worldpanel PanelVoice, Inquérito sobre o Regresso às Aulas, agosto de 2026, 991 famílias entrevistadas, Pulse Panel. Datas do trabalho de campo: 24 de agosto a 7 de setembro de 2026**
*** Worldpanel Usage Foods: 57,5 % das lancheiras das crianças contêm uma sanduíche, semana de 52, terminada a 9 de agosto de 2026
****Nota: devido à maior proporção de vestuário e mercadorias em geral no seu mix de vendas, a M&S não se enquadra na definição de «mercearias» segundo a metodologia «Till Roll», na qual se baseia o comunicado da Worldpanel sobre a quota de mercado do setor alimentar. Por este motivo, não é apresentado um valor comparável de quota de mercado para a M&S. O valor de crescimento da M&S citado nesta atualização refere-se apenas às vendas de bens de grande consumo (FMCG), enquanto os valores relativos aos retalhistas de produtos alimentares na tabela «Quota de Mercado dos Produtos Alimentares» abrangem a despesa total registada nas caixas registadoras dos supermercados.
Fraser McKevitt
Diretorde Retalho e Análise do Consumidor, Worldpanel by Numerator


